Otrzymanie pozwu od banku to dla wielu kredytobiorców jeden z najbardziej stresujących momentów całego sporu dotyczącego kredytu frankowego. W szczególności niepokój budzą sytuacje, w których bank domaga się zwrotu wypłaconego kapitału kredytu, często na bardzo wysokie kwoty.
W praktyce wielu kredytobiorców odbiera taki pozew jako sygnał, że sprawa jest przegrana albo że unieważnienie umowy kredytowej przestało być opłacalne. Tymczasem rzeczywistość wygląda inaczej.
Sam fakt wniesienia pozwu przez bank nie oznacza jeszcze, że roszczenie jest zasadne ani że kredytobiorca powinien natychmiast spełnić żądanie banku. Każda sprawa wymaga indywidualnej analizy, a kredytobiorca dysponuje szeregiem argumentów, które mogą mieć istotne znaczenie dla wyniku postępowania.
Dlaczego bank pozywa o zwrot kapitału?
Po unieważnieniu umowy kredytowej strony powinny zwrócić sobie wzajemnie świadczenia, które otrzymały na podstawie nieważnej umowy.
W praktyce oznacza to, że:
- kredytobiorca może żądać zwrotu wszystkich rat kapitałowo-odsetkowych, prowizji, składek ubezpieczeniowych i innych opłat wpłaconych na rzecz banku,
- bank może domagać się zwrotu kwoty kapitału faktycznie wypłaconej kredytobiorcy.
Przez wiele lat banki koncentrowały się przede wszystkim na obronie przed roszczeniami kredytobiorców. Obecnie coraz częściej występują również z własnymi pozwami dotyczącymi zwrotu kapitału.
Nie jest to jednak nic nadzwyczajnego. Tego rodzaju rozliczenia są naturalną konsekwencją stwierdzenia nieważności umowy.
Czy pozew banku oznacza przegraną?
Zdecydowanie nie.
Wielu kredytobiorców po otrzymaniu pozwu zakłada, że skoro bank domaga się zwrotu kapitału, to konieczne będzie oddanie całej kwoty wskazanej w pozwie.
To błędne założenie.
Po pierwsze, należy pamiętać, że bank również otrzymywał od kredytobiorcy świadczenia przez wiele lat wykonywania umowy.
Po drugie, samo istnienie roszczenia banku nie oznacza automatycznie, że kredytobiorca będzie musiał zapłacić kwotę wskazaną w pozwie.
Znaczenie mają między innymi:
- wysokość dotychczasowych wpłat dokonanych przez kredytobiorcę,
- możliwość potrącenia wzajemnych roszczeń,
- kwestia przedawnienia,
- prawidłowość wyliczeń przedstawionych przez bank,
- okoliczności konkretnej sprawy.
W wielu przypadkach sytuacja procesowa kredytobiorcy jest znacznie korzystniejsza, niż wynikałoby to z samej treści pozwu.
Czym jest teoria dwóch kondykcji?
W orzecznictwie utrwaliła się tzw. teoria dwóch kondykcji.
Oznacza ona, że każda ze stron posiada własne, niezależne roszczenie o zwrot nienależnego świadczenia.
Nie dochodzi do automatycznego rozliczenia salda między stronami.
W praktyce oznacza to, że:
- kredytobiorca może dochodzić zwrotu wszystkich świadczeń spełnionych na rzecz banku,
- bank może dochodzić zwrotu wypłaconego kapitału.
Choć dla wielu kredytobiorców brzmi to niepokojąco, w praktyce bardzo często prowadzi do wzajemnego rozliczenia stron i znaczącego ograniczenia kwot faktycznie podlegających zapłacie.
Potrącenie
W wielu sprawach kluczowe znaczenie ma możliwość potrącenia wzajemnych roszczeń.
Jeżeli zarówno kredytobiorca, jak i bank posiadają wobec siebie wymagalne wierzytelności, możliwe jest ich wzajemne umorzenie do wysokości wierzytelności niższej.
W praktyce może to oznaczać, że znaczna część roszczenia banku zostanie skompensowana świadczeniami wcześniej wpłaconymi przez kredytobiorcę.
Właśnie dlatego analiza sytuacji procesowej powinna obejmować nie tylko sam pozew banku, ale również historię spłat kredytu oraz wysokość roszczeń przysługujących kredytobiorcy.
Czy roszczenie banku może być przedawnione?
Kwestia przedawnienia należy obecnie do najważniejszych zagadnień w sporach frankowych.
Przez długi czas przedmiotem sporów było ustalenie momentu, od którego należy liczyć bieg przedawnienia roszczeń banku.
W orzecznictwie podkreśla się, że termin ten nie zawsze będzie tożsamy z datą zawarcia umowy czy wypłaty kredytu.
Ocena przedawnienia wymaga każdorazowo analizy konkretnego stanu faktycznego, przebiegu postępowania oraz momentu, w którym bank uzyskał wiedzę o stanowisku konsumenta dotyczącym nieważności umowy.
Z tego względu zarzut przedawnienia powinien być każdorazowo rozważony przy analizie pozwu.
Czy bank może żądać czegoś więcej niż kapitał?
Jeszcze kilka lat temu banki masowo kierowały przeciwko kredytobiorcom roszczenia obejmujące tzw. wynagrodzenie za korzystanie z kapitału.
Argumentowano, że skoro kredytobiorca korzystał przez wiele lat ze środków banku, powinien zapłacić dodatkowe świadczenie niezależnie od zwrotu samego kapitału.
Stanowisko to spotkało się jednak z krytyką zarówno sądów krajowych, jak i Trybunału Sprawiedliwości Unii Europejskiej.
Obecnie dominuje pogląd, że bankowi co do zasady nie przysługuje dodatkowe wynagrodzenie za korzystanie z kapitału w sytuacji, gdy umowa została uznana za nieważną z powodu stosowania nieuczciwych postanowień umownych.
Dla kredytobiorców jest to jedna z najważniejszych informacji wpływających na ocenę opłacalności prowadzenia sporu z bankiem.
Co zrobić po otrzymaniu pozwu?
Przede wszystkim nie należy ignorować korespondencji z sądu.
Pozew wymaga dokładnej analizy, zarówno pod kątem formalnym, jak i merytorycznym.
Warto zweryfikować:
- wysokość dochodzonego roszczenia,
- sposób jego wyliczenia,
- możliwość podniesienia zarzutu potrącenia,
- możliwość podniesienia zarzutu przedawnienia,
- wpływ równolegle prowadzonej sprawy frankowej na sytuację procesową.
Każda sprawa jest inna i wymaga indywidualnego podejścia.
Czy unieważnienie kredytu nadal się opłaca?
Pomimo pozwów kierowanych przez banki odpowiedź w wielu przypadkach pozostaje twierdząca.
Ocena opłacalności wymaga jednak uwzględnienia całokształtu rozliczeń pomiędzy stronami, wysokości dokonanych wpłat, salda rozliczeń oraz aktualnej sytuacji procesowej.
Sam pozew o zwrot kapitału nie przesądza o niekorzystnym wyniku sprawy i nie powinien być traktowany jako powód do rezygnacji z dochodzenia swoich praw.
Wręcz przeciwnie – często stanowi jedynie kolejny etap rozliczeń będących konsekwencją stwierdzenia nieważności umowy kredytowej.
Przykład z praktyki kancelarii – gdy to bank pozywa jako pierwszy
W praktyce sprawy frankowe nie zawsze rozpoczynają się od pozwu kredytobiorcy. Coraz częściej zdarzają się sytuacje, w których to bank jako pierwszy występuje do sądu z żądaniem zapłaty.
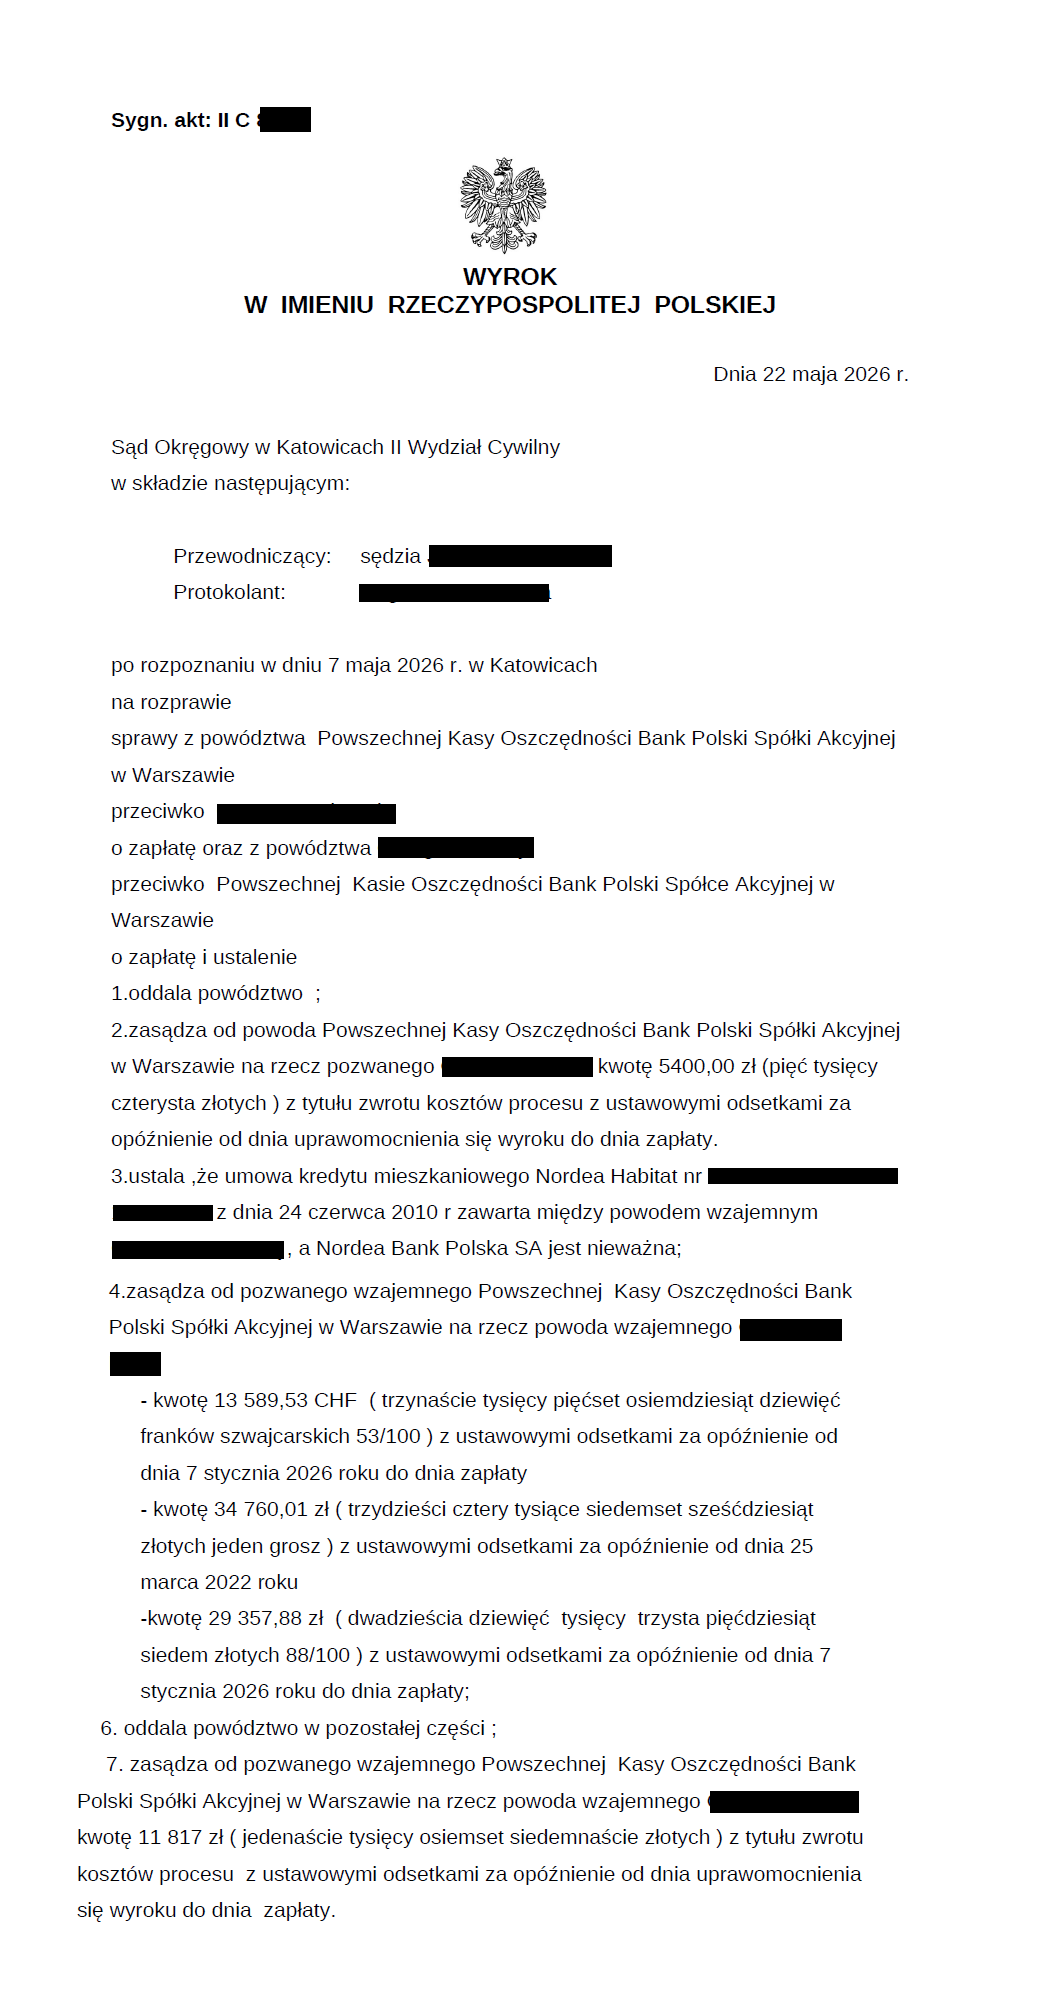
Z taką sytuacją miał do czynienia również jeden z klientów kancelarii. Bank wystąpił przeciwko kredytobiorcy z pozwem o zapłatę, domagając się zwrotu kapitału kredytu udzielonego na podstawie umowy kredytu mieszkaniowego Nordea Habitat zawartej w 2010 r.
Na pierwszy rzut oka sytuacja mogła wydawać się niekorzystna dla kredytobiorcy. Otrzymanie pozwu od banku budzi bowiem zrozumiały niepokój i często wywołuje przekonanie, że roszczenie banku jest zasadne tylko dlatego, że zostało skierowane do sądu.
Po analizie dokumentacji kredytowej oraz sytuacji prawnej klienta podjęto jednak działania procesowe zmierzające nie tylko do obrony przed roszczeniem banku, ale również do dochodzenia roszczeń przysługujących kredytobiorcy w związku z nieważnością umowy.
W rezultacie Sąd Okręgowy w Katowicach oddalił powództwo banku w całości, ustalił nieważność umowy kredytu oraz zasądził na rzecz kredytobiorcy zwrot nienależnie spełnionych świadczeń obejmujących zarówno kwoty wpłacone w złotówkach, jak i we frankach szwajcarskich. Dodatkowo bank został obciążony kosztami procesu.
Sprawa ta pokazuje, że sam fakt wniesienia przez bank pozwu o zwrot kapitału nie przesądza jeszcze o wyniku postępowania. Każda sprawa wymaga indywidualnej analizy, a kredytobiorca nie jest pozbawiony możliwości skutecznej obrony swoich praw. W wielu przypadkach pozew banku staje się jedynie jednym z elementów szerszego rozliczenia stron po zakwestionowaniu wadliwej umowy kredytowej.
Co istotne, w opisanej sprawie sąd nie tylko nie uwzględnił żądań banku, ale jednocześnie potwierdził nieważność umowy kredytu i zasądził na rzecz kredytobiorcy ponad 13 tys. CHF oraz ponad 64 tys. zł wraz z odsetkami ustawowymi za opóźnienie. Pokazuje to, że nawet w sytuacji, gdy bank występuje z własnym pozwem, kredytobiorca może skutecznie dochodzić swoich roszczeń wynikających z nieważności umowy.
Otrzymanie pozwu od banku o zwrot kapitału nie oznacza automatycznej przegranej ani obowiązku natychmiastowej zapłaty kwoty wskazanej w pozwie.
W sprawach frankowych kluczowe znaczenie mają wzajemne rozliczenia stron, możliwość potrącenia roszczeń, kwestia przedawnienia oraz indywidualne okoliczności konkretnej sprawy.
Dlatego po otrzymaniu pozwu warto przeprowadzić szczegółową analizę sytuacji prawnej i finansowej, zanim zostaną podjęte jakiekolwiek decyzje dotyczące dalszego postępowania.